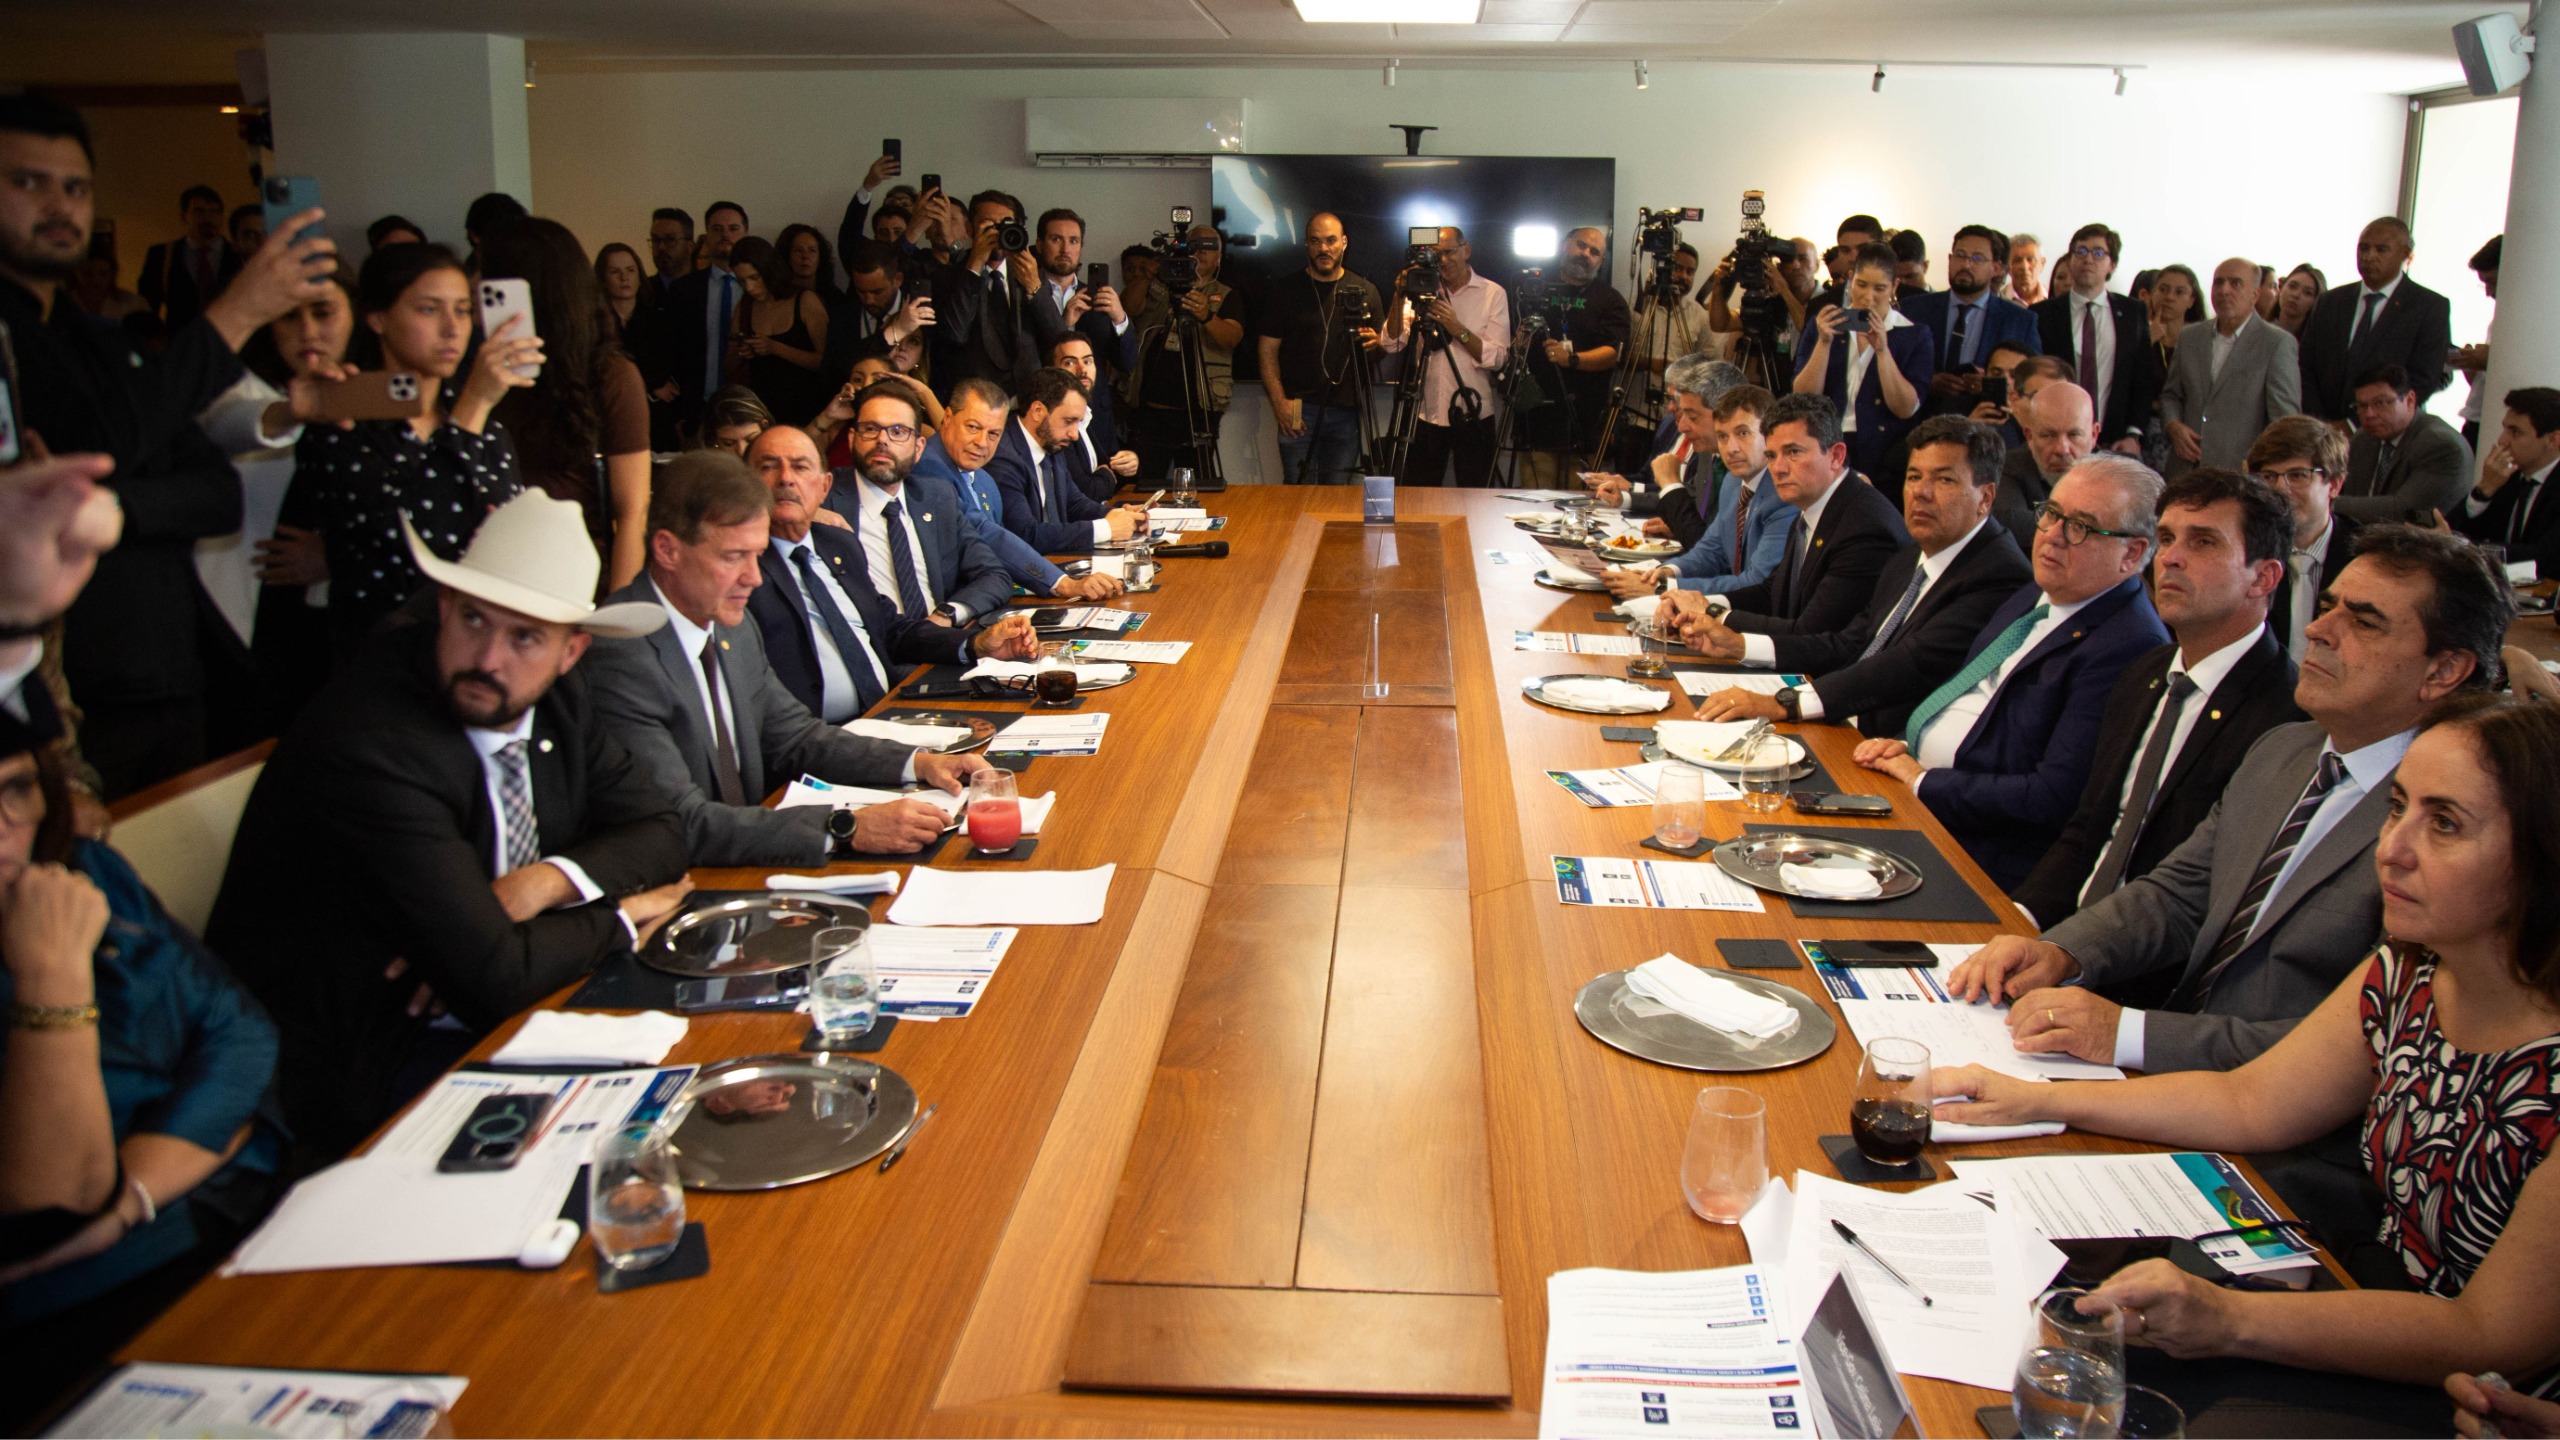
A Comissão de Finanças e Tributação da Câmara dos Deputados retirou de pauta nesta quarta-feira o Projeto de Lei Complementar 218/2020, que institui a Contribuição Social sobre Serviços Digitais com alíquota de 3% sobre a receita bruta de plataformas. A decisão veio após obstrução liderada pela Bancada do Livre Mercado, que exigiu debate mais aprofundado antes de qualquer votação. O presidente da comissão e relator da proposta, deputado Merlong Solano, aceitou a realização de audiência pública sobre o tema.
O texto prevê a cobrança de 3% sobre grupos com faturamento global superior a R$ 3 bilhões e receita no Brasil acima de R$ 30 milhões. A base alcança publicidade digital, redes sociais, marketplaces, venda de dados, streaming, buscadores e serviços de inteligência artificial generativa, com arrecadação vinculada a programas de renda básica. Para os deputados da Bancada, o custo não ficará restrito às grandes empresas de tecnologia. Eles citam a experiência francesa, onde tributo semelhante resultou em repasse majoritário a consumidores e vendedores online.
O deputado Capitão Alden, autor de voto em separado pela rejeição, afirmou que imposto novo não pode passar no atropelo e que um tributo que mexe com o bolso de milhões de brasileiros precisa ser discutido às claras. Na mesma sessão, Alden e outros parlamentares da Bancada protocolaram dezenas de requerimentos de retirada de pauta, adiamento e votação nominal. A retirada formal ocorreu a pedido do próprio autor do projeto, que pretende abrir diálogo com a sociedade e o governo. O texto pode voltar à pauta na próxima reunião, prevista para 4 de novembro.
A Bancada do Livre Mercado, estruturada em 2026, reúne parlamentares que defendem a redução de impostos e a desburocratização. Seus integrantes defendem que a votação só ocorra após o debate e pretendem indicar nomes para uma mesa plural na audiência pública, com representantes de pequenos negócios, consumidores, inovação e especialistas em tributação.
📲 Baixe agora o aplicativo oficial da BRADO e receba os principais destaques do dia em primeira mão

 Aplicativo Brado

Deixe sua opinião!
Assine agora e comente nesta matéria com benefícos exclusivos.
Sem comentários
Seja o primeiro a comentar nesta matéria!
Carregando...